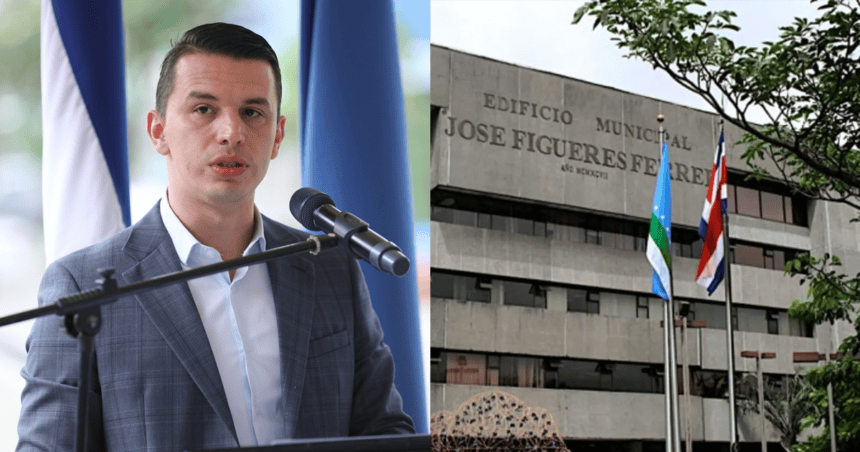
Presupuesto: Auditoría revela que la Municipalidad de San José ejecutó solo el 23% de su presupuesto de inversiones en 2025 y detecta incongruencias.

Presupuesto: Municipalidad de San José ejecutó solo 23% en inversión
Una profunda revisión a las cuentas del gobierno local ha dejado al descubierto severas deficiencias en el manejo de los recursos públicos. El Informe de Auditoría Interna AUD-017-INF-2026, correspondiente a la liquidación del presupuesto de la Municipalidad de San José para el periodo 2025, reveló que el Programa III de Inversiones registró una subejecución alarmante, alcanzando apenas un 23.02% de los fondos asignados. El documento, generado el 29 de octubre de 2026, detalla tanto hallazgos positivos como fallas críticas que ponen en riesgo la capacidad de la institución para cumplir sus metas estratégicas.
La alarmante subejecución del Programa III (Inversiones)
El punto más crítico del informe se centra en la ejecución presupuestaria de egresos del Programa III, denominado Inversiones. De acuerdo con los datos analizados por la Auditoría, el presupuesto definitivo asignado a este programa ascendió a la suma de ₡30.478.135.751,33. Sin embargo, al considerar los compromisos pagados al 30 de junio de 2026, solo se ejecutaron ₡7.016.756.362,47.
Esto significa que la institución dejó de ejecutar una diferencia de ₡23.461.379.388,86, lo que equivale a un 76.98% del presupuesto definitivo. En términos simples, más de tres cuartas partes del dinero destinado a obras y proyectos de inversión no se materializaron durante el periodo analizado.
Ejecución del presupuesto de Inversiones (Programa III)
Periodo 2025 – Municipalidad de San José
₡30.478 millones
₡7.016 millones
₡23.461 millones
Fuente: Informe AUD-017-INF-2026, Auditoría Interna de la Municipalidad de San José.
Las causas de la subejecución
El informe de Auditoría no se limita a señalar el problema, sino que rastrea sus orígenes. Según el Informe de Evaluación del Plan Operativo Anual (POA) 2025, esta situación obedece principalmente a dos factores. El primero es la incorporación de proyectos en el POA-Presupuesto sin contar previamente con los estudios y requisitos correspondientes a la etapa de preinversión. El segundo factor es que algunos proyectos fueron adjudicados al cierre del ejercicio 2025, por lo que su ejecución física y financiera tuvo que ser reprogramada para el ejercicio 2026.
Durante la etapa de validación, el gerente de Provisión y Servicios, Jordan Vargas Solano, argumentó que el presupuesto del 2025 fue mayor a años anteriores y que el presupuesto extraordinario 1 se incorporó tardíamente (después de septiembre de 2025), lo que afectó la ejecución. No obstante, la Auditoría concluyó que estas justificaciones no varían el contenido del informe ni eximen a la institución del cumplimiento de la normativa técnica sobre presupuesto público.
Incongruencias en la información enviada a la Contraloría
Otro de los hallazgos no satisfactorios es la incongruencia entre la información suministrada por la institución al Sistema de Información sobre Planes y Presupuestos (SIPP) de la Contraloría General de la República, y los datos reales consignados en el Informe de Evaluación del Plan Operativo Anual elaborado por la Dirección de Planificación.
El documento señala que existieron discrepancias en los porcentajes de cumplimiento reportados para las metas institucionales. Por ejemplo, en el Programa 1, el SIPP reportó un 120% de cumplimiento, mientras que el informe de evaluación indicó un 94%. En el Programa 2, el SIPP registró un 103% frente a un 93% del informe real. Esta situación incrementa el riesgo normativo al cargar información errónea en el sistema de control estatal.
Discrepancias entre el SIPP y el Informe de Evaluación del POA
Porcentajes de cumplimiento de metas reportados
| Programa | Reportado en SIPP | Informe de Evaluación |
|---|---|---|
| Programa 1 | 120% | 94% |
| Programa 2 | 103% | 93% |
| Programa 3 | 80% | 80% |
Fuente: Informe AUD-017-INF-2026, Auditoría Interna de la Municipalidad de San José.
La Dirección de Planificación justificó la diferencia indicando que “se detectó que había unas fallas en las fórmulas de los productos que se corrigieron y esa es la razón por la cual el cuadro final del POA con evaluación no está calzando con el enviado a la Contraloría”.
Las recomendaciones de la Auditoría
Para subsanar estas irregularidades, la Auditoría Interna emitió una serie de recomendaciones con plazos específicos. Al MBA. Jordan Vargas Solano, gerente de Provisión de Servicios, se le ordenó tomar acciones correctivas para fortalecer la articulación entre la planificación y la ejecución de proyectos, además de implementar un mecanismo de seguimiento periódico. Ambas recomendaciones deben estar cumplidas a más tardar el 30 de junio de 2027.
Por su parte, al alcalde de San José, Luis Diego Miranda Méndez, se le instruyó para que el Comité de Apoyo del Presupuesto analice las causas de los bajos niveles de ejecución y defina una estrategia para optimizar el uso de los recursos. Finalmente, a la directora de Planificación, Floribeth Molina Cedeño, se le pidió girar instrucciones para que la información enviada al SIPP pase por un proceso de revisión y validación cuidadosa antes de su incorporación, con fecha límite al 29 de enero de 2027.
El informe concluye que la institución debe fortalecer sus mecanismos de planificación y control para mejorar la eficiencia y la transparencia en la rendición de cuentas, evitando así afectar la percepción de los contribuyentes sobre el desempeño de la Municipalidad de San José.
Nota de la redacción: Las opiniones, señalamientos, hallazgos y datos expuestos en esta nota corresponden exclusivamente a la Auditoría Interna de la Municipalidad de San José, según el informe oficial AUD-017-INF-2026 del 29 de octubre de 2026. Esta redacción se limita a reportar el contenido del documento de auditoría, las observaciones de los funcionarios involucrados y las recomendaciones emitidas, sin que ello represente un pronunciamiento editorial de STAY TV sobre la gestión de los funcionarios municipales o la situación financiera del gobierno local.
Con información para STAY TV: STAY TV
