人工智能 : 德国汽车产业承压,工业岗位减少。军工、半导体与人工智能被视为新增长方向,但能否接棒传统汽车支柱仍面临挑战。
Recurso externo:
Ver video completo en YouTube
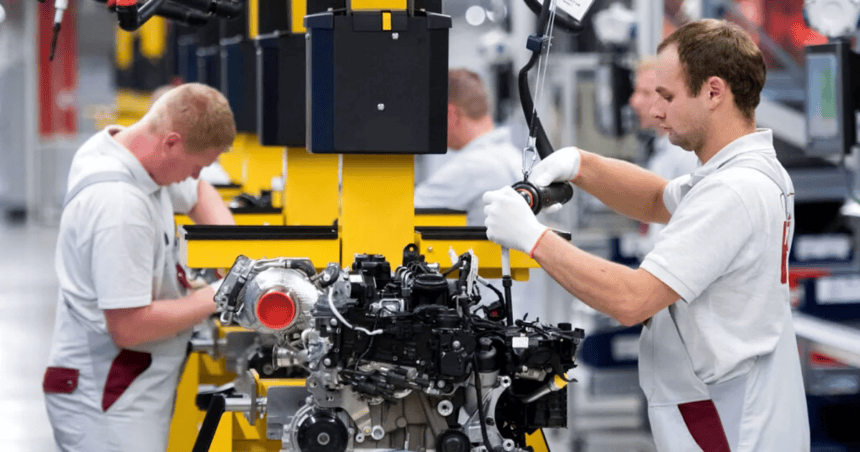
德国传统工业正处于数十年来最为艰难的阶段之一。随着汽车产业危机加深,大众汽车、宝马等企业相继宣布大规模裁员,外界对部分工厂关停或被迫转型的担忧也在上升。
分析指出,在中国竞争加剧、美国关税压力,以及国内能源与劳动力成本高企等多重因素叠加下,德国不得不重新审视长期以来以汽车为核心支柱的工业模式。
数据显示,问题的严重性已在产出端显现。尽管自2016年以来,汽车、机械、化工等行业的名义收入有所增长,但其中相当一部分来自通胀推动。若剔除价格因素,德国汽车产量较2016年水平低约20%;化工产量也下降接近20%。
与此同时,仅在2025年,德国工业领域约有17.7万个岗位消失,反映出产业调整对就业的直接冲击。
军工难以完全替代汽车产业
在此背景下,“军工能否替代汽车”成为德国舆论关注的焦点。随着防务开支显著上升,军工产业被视为前景较好的领域之一。
德国计划到2030年将军费提高至约1830亿欧元,这将带动本国军工企业订单与产能扩张。
不过,专家指出,军工产业难以单独承担“新增长引擎”的角色。目前德国防务产业从业人数超过10万人,而与汽车产业相关的就业规模超过70万人,两者体量差距明显。
这意味着,即便军工订单增加,也难以在短期内完全吸收汽车产业转型带来的就业压力,更难以单独支撑德国工业体系的整体更新。
半导体成为战略产业方向
除了军工,半导体被德国视为另一项战略方向。此前,原计划在马格德堡建设的英特尔晶圆厂项目未能推进,尽管该项目一度涉及数十亿欧元潜在公共补贴,其受挫也被认为对德国“补齐芯片制造短板”带来打击。
尽管如此,德国在工业半导体与功率半导体领域仍具备优势。这类芯片广泛应用于汽车、机械、家电以及电力系统,与德国传统制造业基础具有较强衔接。
业内人士强调,全球约三分之二的半导体产量来自非最先进制程技术,而这恰恰是德国较具竞争力的细分赛道。
德国若能在该领域巩固供应链与制造能力,或可在全球产业分工中形成更稳定的战略位置。
人工智能推动制造业升级
与此同时,人工智能被视为推动德国工厂“再工业化升级”的关键工具。相关报告显示,德国约三分之二的工业企业已经在不同程度上部署人工智能,主要用于制造场景。
通过人工智能,企业可实现设备故障预测、提升质量检测效率、优化库存管理,并借助“数字孪生”技术,在虚拟环境中测试生产线调整后再落地实施。
截至目前,西门子与SAP等德国企业在工业软件、智能制造与企业数字化领域已具备较强国际影响力。这些优势为德国将传统制造能力与新技术结合提供了基础。
不过,挑战同样突出。分析认为,德国要在全球竞争中形成持续创新能力,还需要培育更多具备国际扩张能力的科技企业,并在资本、人才、能源成本和监管效率等方面改善创新环境。
总体来看,德国工业转型并非寻找单一替代产业,而是需要军工、半导体、人工智能与传统制造升级共同发力。未来德国能否摆脱对汽车产业的过度依赖,将取决于其能否在新技术、新供应链和高附加值制造领域建立新的增长组合。
Con información para STAY TV.
