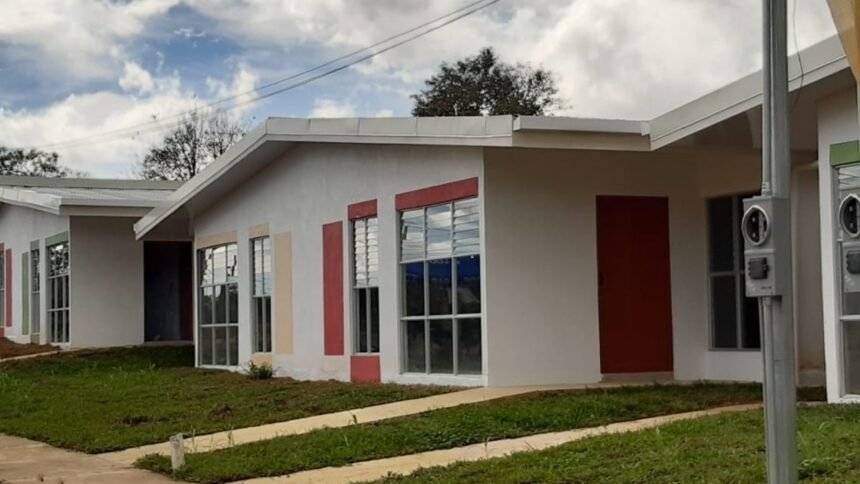
Inconsistencias entre planos catastrados, el Registro Nacional y la realidad física de las propiedades están frenando los créditos hipotecarios en Costa Rica.
Recurso externo:
Ver video completo en YouTube
El freno oculto en las hipotecas: Inconsistencias catastrales paralizan la compra de propiedades en Costa Rica
Solicitar un crédito hipotecario para adquirir una vivienda, lote o finca puede transformarse inesperadamente en un trámite interminable o, en el peor de los escenarios, en un rotundo rechazo bancario. El obstáculo no siempre radica en la capacidad de pago del solicitante, sino en el terreno mismo: las propiedades que se ofrecen como garantía están presentando severas inconsistencias entre la información registral, los mapas catastrales y la cruda realidad física de los linderos.
El Colegio de Ingenieros Topógrafos de Costa Rica (CIT) lanzó una fuerte advertencia este mes de septiembre sobre cómo estas discrepancias se han convertido en una barrera estructural para la colocación de créditos hipotecarios en el sistema financiero nacional. Para cualquier banco, mutual o cooperativa, es un requisito innegociable tener plenamente identificada y jurídicamente blindada la garantía antes de desembolsar sumas millonarias.
“Las incongruencias catastrales son diferencias o desacuerdos entre los datos legales registrados de una propiedad y su realidad física, ubicación o medidas en el mapa oficial. Para una entidad financiera es fundamental que la garantía esté correctamente identificada y exista correspondencia entre la información jurídica y física del inmueble”, explicó de forma categórica Olger Murillo Ramírez, presidente del CIT.
LAS 4 FALLAS CATASTRALES MÁS COMUNES
Problemas técnicos que encienden las alarmas de los analistas de crédito en los bancos.
1. Traslapes de Linderos
Superposición de planos donde dos propiedades distintas reclaman legalmente una misma porción de terreno.
2. Diferencias de Área
Incongruencia directa entre los metros cuadrados inscritos en el Registro Nacional y la medida del levantamiento físico real.
3. Errores de Derrotero
Fallas en el cierre lineal de un plano catastrado detectadas a través del Sistema de Información del Registro Inmobiliario (SIRI).
4. Desplazamiento Espacial
La ubicación de la finca en el mapa oficial no coincide en absoluto con las coordenadas levantadas en el trabajo de campo.
El efecto dominó: Avalúos bajos y pérdida de condiciones
Cuando un perito evaluador bancario detecta alguna de estas discrepancias, el impacto sobre el crédito es inmediato. Si existen advertencias administrativas, inmovilizaciones o una evidente superposición de planos, la entidad suspenderá automáticamente el trámite. El financiamiento quedará congelado hasta que el cliente regularice la situación técnica, un proceso que requiere la contratación de un ingeniero topógrafo y nuevas gestiones ante el Registro Inmobiliario.
El segundo gran golpe se da en la tasación. Si la realidad física del lote es menor a la superficie que indica el papel legal, el banco ajustará el avalúo hacia la baja basándose en la información real y oficial disponible. Esto disminuye dramáticamente el valor de la garantía y, por ende, reduce el monto máximo que la entidad estará dispuesta a prestarle al comprador, obligándolo a buscar más dinero de prima por sus propios medios.
A esto se suma la variable del tiempo. Los estudios topográficos y las correcciones registrales pueden demorar semanas o meses. Este retraso provoca que los plazos de aprobación bancaria caduquen, lo que a menudo genera la pérdida de condiciones financieras favorables, como tasas de interés promocionales o exenciones de comisiones previamente pactadas.
IMPACTO EN CADENA DURANTE EL TRÁMITE HIPOTECARIO
| Fase Afectada | Consecuencia para el Cliente y la Propiedad |
|---|---|
| Análisis Legal | Suspensión total del estudio crediticio ante inmovilizaciones o superposición de lotes vecinos. |
| Valoración (Avalúo) | Disminución del monto a financiar al ajustarse el precio sobre el área real demostrable y no la registral. |
| Vigencia Financiera | Vencimiento de tasas de interés preferenciales debido a los meses invertidos en corregir los planos oficiales. |
La falsa seguridad del certificado y el debate topográfico
Aunque el Registro Inmobiliario ha avanzado enormemente con plataformas como el Sistema de Información del Registro Inmobiliario (SIRI) y la consolidación del mapa catastral, los expertos aclaran que un documento emitido no es garantía absoluta de perfección técnica. “El certificado catastral es una herramienta importante de validación, pero no es infalible. Por eso resulta necesario contrastar la información disponible con el plano catastrado y, cuando corresponde, con la realidad física del inmueble”, advirtió el presidente del CIT.
De hecho, la normativa actual establece que, tras emitirse un certificado catastral, existe un plazo perentorio de apenas 15 días naturales para comunicar una eventual inconsistencia. Si el propietario o comprador no revisa detalladamente estos datos con un profesional, podría heredar un problema legal y topográfico sumamente costoso.
La urgencia de modernizar y afinar estos procesos de valoración será el eje central de discusión durante el XVIII Congreso Internacional de Topografía, Catastro, Geodesia y Geomática 2026, a celebrarse este 18 de septiembre en San José. El gremio profesional subraya que la seguridad jurídica de las propiedades y de las inversiones inmobiliarias en el país comienza, indudablemente, por saber con exactitud meridiana qué pedazo de tierra se está comprando y cómo está dibujado frente al Estado.
Con información para STAY TV: STAY TV
